PARA DESPACHOS QUE LITIGAN ASUNTOS DE ALTA CUANTÍA

Peritaje económico para despachos de abogados.

Revisión técnica de la prueba económica del contrario, con método y límites explicados, en lucro cesante, operaciones vinculadas y regularizaciones de la AEAT.

COLABORACIÓN LETRADA

La cuantificación debe responder al objeto de prueba.

El primer encaje define la pregunta económica, las fuentes disponibles y el calendario antes de formalizar el informe.

01

1. Encaje y Viabilidad

Diagnóstico de encaje, cuantía, fase procesal y documentación, con la jurisprudencia relevante citada. El plazo se confirma tras conocer el alcance y la documentación disponible. Cierra con una reunión de 15 minutos con el socio, y los honorarios y el calendario del dictamen se fijan por fases tras el preanálisis.
02

2. Plan de Prueba Metodológico

Delimitación del objeto pericial, formulación de hipótesis matemáticas, fuentes auditables, análisis de sensibilidad y ajuste al calendario judicial.

03

3. Dictamen y Defensa en Sala

Dictamen adaptado al objeto de prueba, declaración del Art. 335.2 LEC y preparación para la ratificación y contradicción oral.

ÁREAS DE TRABAJO

Áreas de referencia pericial para despachos

Lucro Cesante y Daño Económico

Cuantificación de perjuicios económicos, pérdida de beneficio, incumplimiento contractual e intangibles.

Ver enfoque pericial →

Inspección Tributaria de Alta Cuantía

Regularizaciones complejas de la AEAT, operaciones vinculadas, precios de transferencia y delito fiscal.

Ver enfoque pericial →

Cuándo entra un perito economista en tu pleito.

Ocho momentos reales, si el tuyo está aquí, la conversación empieza antes del juicio.

  1. Recibes el dictamen contrario y hay que revisar sus hipótesis y sus cálculos
  2. Se acerca la liquidación de condena y falta la parte económica
  3. Valoración disputada, con operaciones vinculadas, sociedad paralela, plusvalías
  4. Regularización AEAT en curso con base económica
  5. Delito fiscal con cuantía relevante
  6. Tu perito habitual no puede asumir el volumen o el calendario
  7. Arbitraje o MASC, cuando buscan tercero con idoneidad probatoria
  8. El seguro disputa los daños y la cifra se negocia con informes
PREGUNTAS FRECUENTES

Preguntas de socios procesalistas

¿Cómo funciona el preanálisis pericial para despachos?
El despacho remite un resumen no confidencial del asunto, la cuantía estimada y los documentos base. Con eso emito un preanálisis técnico de viabilidad probatoria antes de formalizar la provisión. El plazo se confirma tras conocer el alcance y la documentación disponible.
¿Se respeta la dirección jurídica del letrado?
Sí. El despacho mantiene la dirección jurídica y el perito se ocupa del objeto de prueba, la metodología y los cálculos del dictamen.
¿Cuál es la estructura del dictamen pericial de parte?
La estructura se adapta al objeto de prueba. Incluye la declaración del Art. 335.2 LEC, antecedentes necesarios, metodología, análisis, conclusiones y anexos.
DOSSIER PARA SOCIOS PROCESALISTAS

Cuándo incorporar el perito y qué pedirle.

El dossier explica qué documentación se solicita, cómo se fija el alcance y qué plazos requiere el dictamen. Reunión previa de 15 minutos con el socio director del pleito para acotar hipótesis, fuentes auditables y viabilidad probatoria antes de formalizar el encargo.

Solicitar dossier y preanálisis
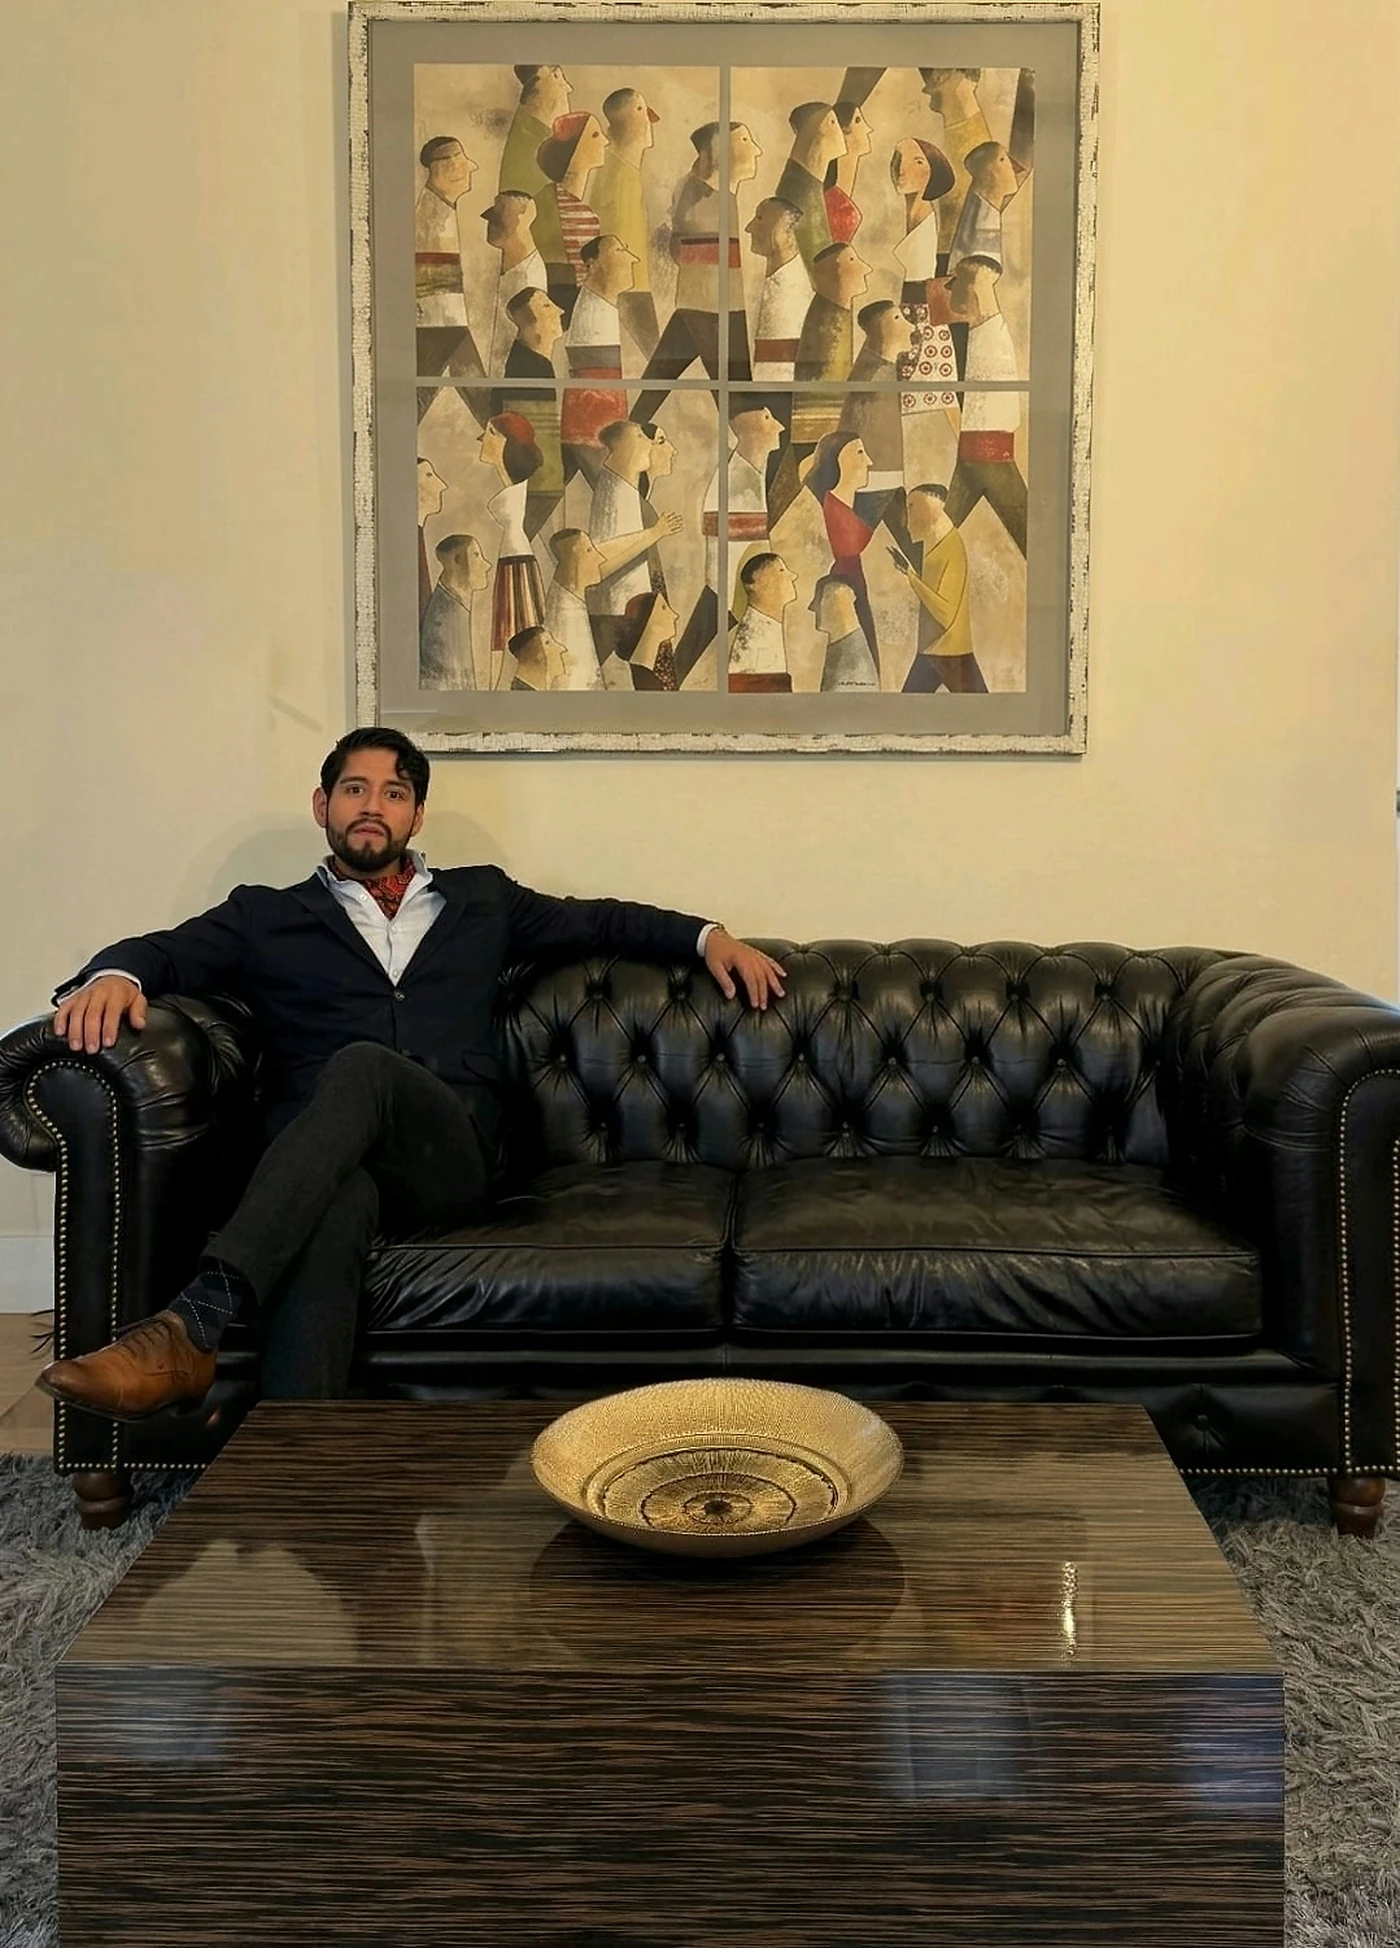
Kenyi Martín Alcántara en su despacho pericial en Madrid
Kenyi Martín Alcántara · Despacho en Madrid Colegiado n.º 30639 · REAF n.º 010079