01
Objeto de prueba
La pregunta económica se fija con el despacho antes de calcular nada.
Kenyi Martín Alcántara · Perito economista para despachos en Madrid y Barcelona
Dictámenes periciales económicos para lucro cesante, conflictos societarios e inspecciones tributarias de alta cuantía. Cada número, con su fuente, su hipótesis y su cálculo.
Qué hace un perito economista judicial
El resultado real se compara con lo que habría pasado sin el hecho. Analizamos qué parte de esa diferencia se debe al hecho, y cada tramo del cálculo se puede comprobar.
Ingresos, gastos y actividad real durante el periodo afectado.
Evolución estimada a partir de los datos del negocio y del caso.
Efecto atribuible al hecho, separado de otros factores.
Del hecho a la cifra
01 · Documentos
Contabilidad, contratos, declaraciones y correos. Solo entra en el cálculo lo que se puede aportar al procedimiento.
02 · Hipótesis
El escenario sin el hecho se construye con hipótesis explícitas y un margen de sensibilidad, no con una estimación a ojo.
03 · Trazabilidad
Cada conclusión remite a su anexo. El tribunal y la contraparte pueden rehacer el camino, paso por paso.
Examinamos la documentación disponible para valorar si hay base técnica para el informe y qué información falta.
Definimos con el despacho qué debe responder el informe y los plazos. Elegimos el método adecuado y explicamos los supuestos utilizados.
Presentamos las conclusiones con sus cálculos y documentos de apoyo. Cuando procede, acudimos a sala para explicarlas y responder a las preguntas.
Especialidades periciales económicas
Incumplimientos, explotación frustrada y perjuicios que necesitan un contrafactual defendible.
Art. 1106 CC · Art. 335 LEC02Valoración, trazabilidad y reconstrucción económica entre socios y frente a la administración.
Arts. 236–241 y 353 LSC03Operaciones vinculadas, regularizaciones complejas y soporte técnico frente a la Agencia Tributaria.
Art. 141 LGT · Art. 18 LIS04Valor razonable en separaciones de socios, herencias y operaciones corporativas en litigio.
Art. 353 LSC · Art. 348 LECEl dictamen pericial económico
Un dictamen útil no es el más largo. Es el que responde a la pregunta del pleito y resiste las preguntas de la contraparte en sala.
01
La pregunta económica se fija con el despacho antes de calcular nada.
02
Hipótesis, fuentes, sensibilidad y límites, expuestos para que se puedan seguir.
03
Una cifra y su razonamiento, sin adornos que no aporten prueba.
04
Cada conclusión conectada con su documento y su cálculo.
Art. 335.2 LEC
Y, cuando procede, preparación y ratificación en sala.
Credenciales y colegiación
Dos colegios profesionales, un registro de asesores fiscales y una asociación de peritos judiciales. Cada número se verifica en su organismo.
Colegio de Economistas de Madrid
30639Registro de Economistas Asesores Fiscales
010079Colegio de Graduados Sociales de Madrid
5553Economía, ADE e inspección y auditoría tributaria · APJUDE
0260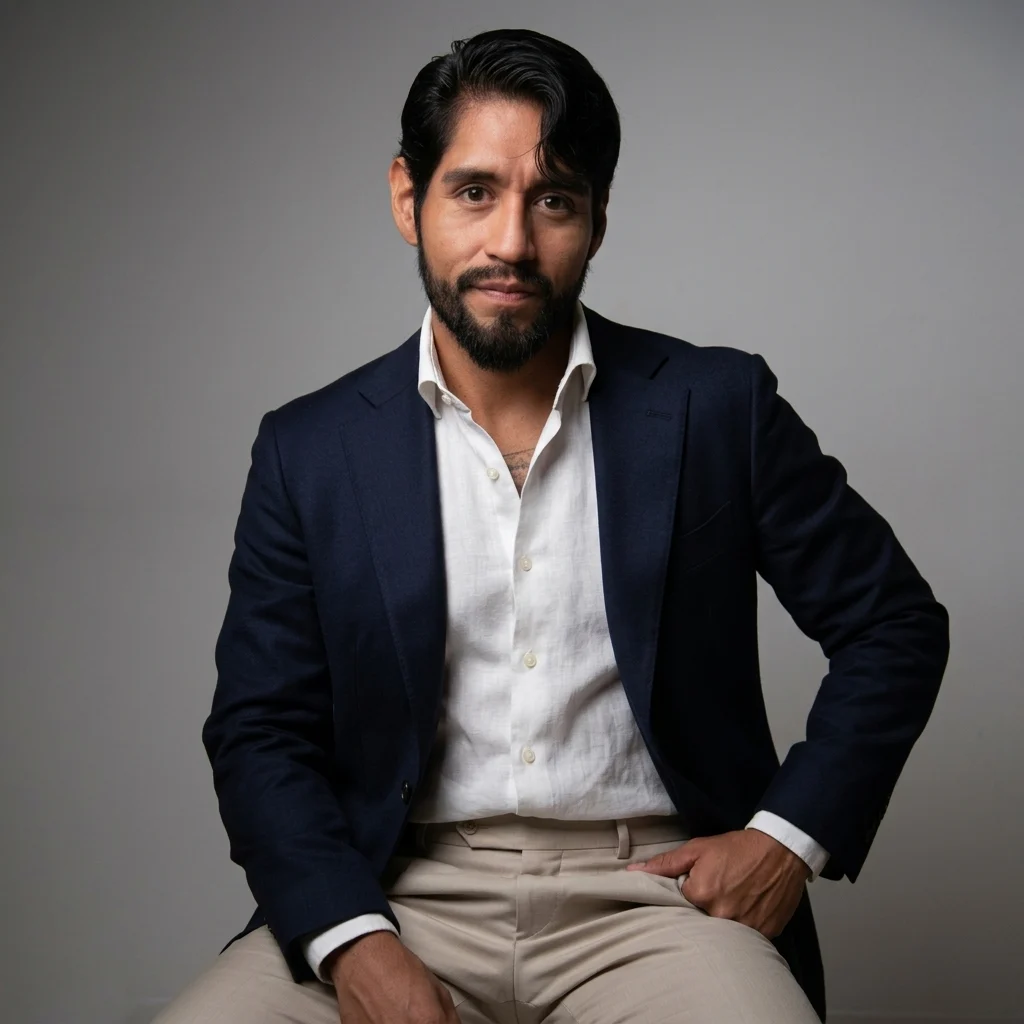
Economista colegiado y perito judicial. Fundador de PGK Hiszpania. Colaborador en El Diario de Madrid.
Catedrático de Derecho Civil. Doctor por el Real Colegio de España en Bolonia. Bercovitz & Bercovitz.
Preguntas frecuentes
Cuando la cuantía, la metodología de cálculo o la trazabilidad económica pueden condicionar la estrategia procesal. El encaje se valora con la documentación inicial y el calendario del procedimiento.
El despacho comparte un resumen no confidencial del asunto, su fase procesal y la horquilla de cuantía. Tras el primer encaje se acuerda el canal y alcance documental apropiados.
Un análisis de encaje técnico, delimitación del objeto pericial, propuesta metodológica y, si procede, una propuesta de trabajo coordinada con la dirección letrada.
Revisamos el encaje técnico inicial, la documentación disponible y el calendario del procedimiento. Si el asunto requiere dictamen, se propone un alcance de trabajo coordinado con la dirección letrada.
El alcance y los honorarios se definen después del preanálisis técnico, según el objeto de prueba, la documentación disponible, la complejidad metodológica, el calendario procesal y la eventual ratificación.
El alcance del dictamen se adapta al objeto de prueba y al procedimiento. Cuando procede, se incorporan la declaración de objetividad, la metodología, los anexos y el soporte técnico necesario para la contradicción en sala.
Sí. El encargo puede incluir preparación y ratificación en sala, según el procedimiento y el alcance acordado.
Preanálisis
Indique la materia, la fase procesal y la documentación disponible. Sin documentos sensibles en este primer contacto.
Solicitar preanálisis →